
Pêches et Océans Canada – Rapport financier trimestriel pour le trimestre terminé le 30 juin 2026
Table des matières
- Introduction
- Faits saillants des résultats financiers trimestriel
- Risques et incertitudes
- Changements importants quant au fonctionnement, au personnel et aux programmes
- Approbation des cadres supérieurs
- Annexe
1. Introduction
Ce rapport financier trimestriel a été préparé comme l’exige l’article 65.1 de la Loi sur la gestion des finances publiques. Ce rapport doit être lu de concert avec le Budget principal des dépenses.
Le présent rapport trimestriel n’a pas fait l’objet d’une vérification externe ou d’un examen.
Des renseignements supplémentaires sur les autorisations, le mandat et les programmes peuvent se retrouver dans le Plan ministériel.
1.1 Méthode de la présentation
Ce rapport trimestriel a été préparé en utilisant une comptabilité axée sur les dépenses. L’état des autorisations joint à ce rapport comprend les autorisations de dépenser des Pêches et Océans Canada accordées par le Parlement et celles utilisées par le Ministère de manière cohérente avec le Budget principal des dépenses pour l'exercice 2026-2027.
Le gouvernement ne peut pas dépenser sans l’autorisation préalable du Parlement. Les autorisations sont accordées par l’entremise de lois de crédits, sous forme de limites annuelles, ou par l’entremise de lois sous forme de pouvoirs législatifs de dépenser à des fins déterminées.
Le Ministère utilise la méthode de la comptabilité d’exercice intégrale pour la préparation et la présentation de ses états financiers annuels qui font partie du processus de rapport sur les résultats ministériels. Toutefois, les pouvoirs de dépenser votés par le Parlement demeurent en fonction d’une comptabilité axée sur les dépenses.
2. Faits saillants des résultats financiers trimestriel
La section qui suit illustre les faits saillants des résultats financiers et donne une explication des écarts entre les données du trimestre ayant pris fin le 30 juin 2026 et celles correspondant à la même date de l’année précédente.
| 2025-2026 Autorisations au 30 juin 2025 | 2026-2027 Autorisations au 30 juin 2026 | Écarts des autorisations | 2025-2026 Dépenses au 30 juin 2025 | 2026-2026 Dépenses au 30 juin 2026 | Écarts des dépenses | |
|---|---|---|---|---|---|---|
| Crédit 1 – Dépenses de fonctionnement | 2 266 709 | 1 129 593 | (1 137 116) | 455 922 | 256 274 | (199 648) |
| Crédit 5 – Dépenses en capital | 2 650 017 | 312 652 | (2 337 365) | 693 961 | 31 810 | (662 151) |
| Crédit 10 – Subventions et contributions | 913 847 | 328 497 | (585 350) | 52 406 | 29 451 | (22 955) |
| Législatifs | 221 974 | 117 191 | (104 783) | 56 114 | 20 713 | (35 401) |
| Total | 6 052 547 | 1 887 933 | (4 164 614) | 1 258 403 | 338 248 | (920 155) |
2.1 Changements significatifs des autorisations
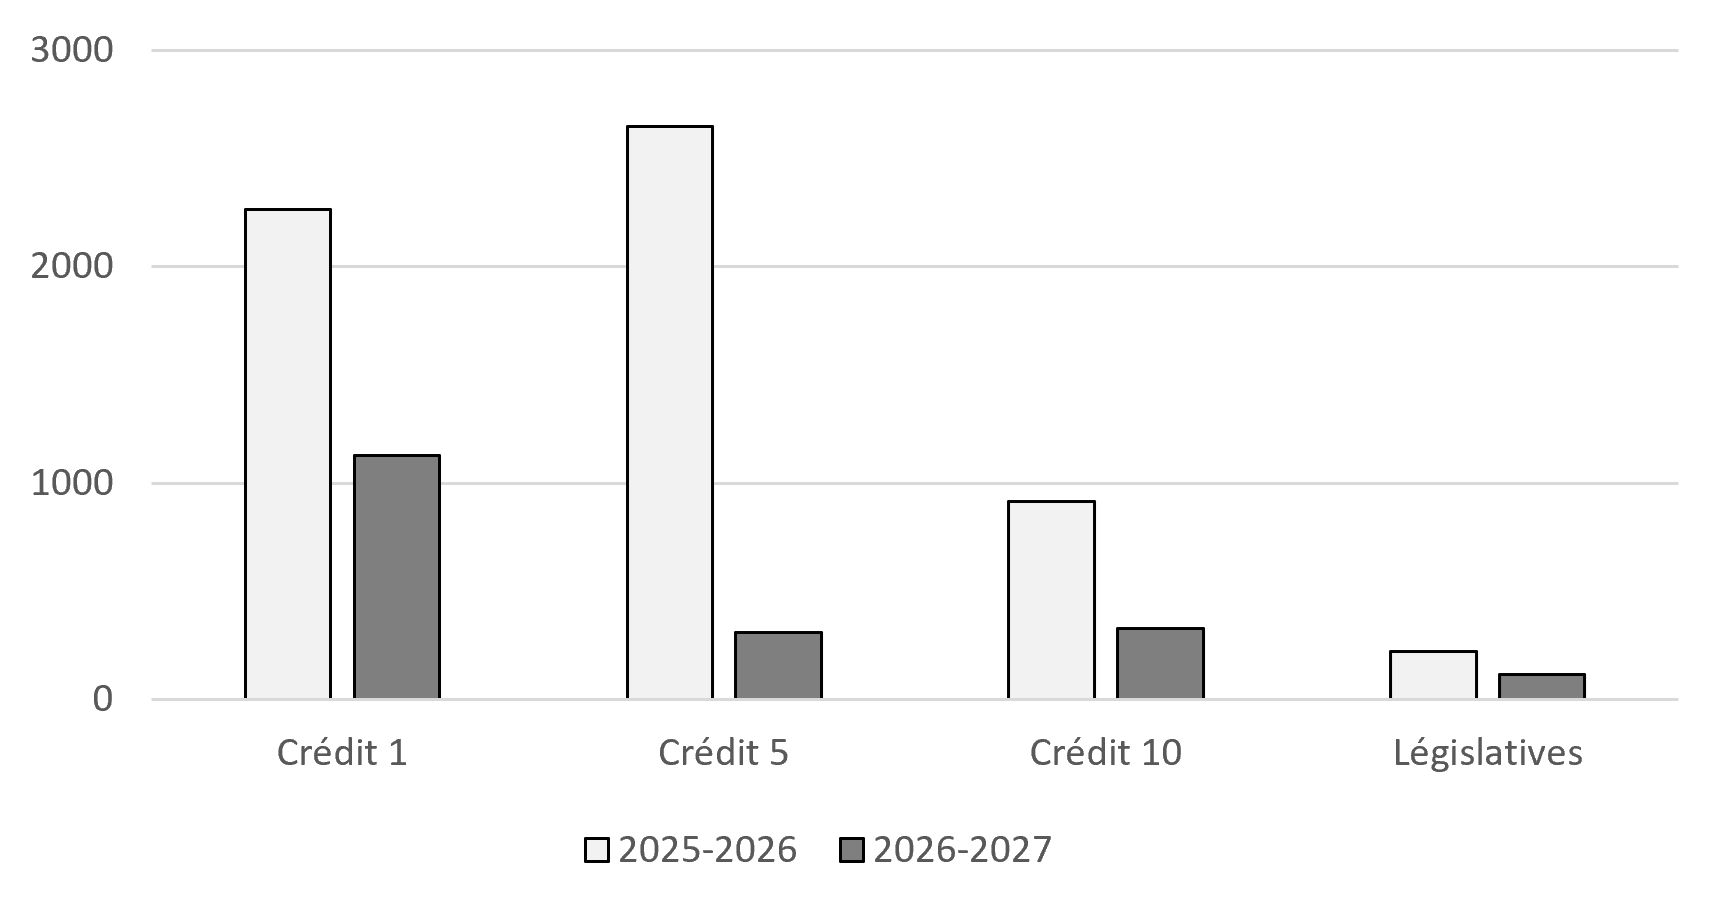
Au premier trimestre de 2026-2027, les autorisations budgétaires totales disponibles pour utilisation ont diminué de 4 164,6 millions de dollars ou 68,8 % comparativement à la même période de l’année précédente :
- Les autorisations du crédit 1 ont diminué de 1 137,1 millions de dollars
- Les autorisations du crédit 5 ont diminué de 2 337,4 millions de dollars
- Les autorisations du crédit 10 ont diminué de 585,3 millions de dollars
- Les autorisations législatives ont diminué de 104,8 millions de dollars
Comparaison des autorisations budgétaires nettes, par crédit, au 30 juin des exercices financiers 2025-2026 et 2026-2027 (en millions de dollars)
Version textuelle
| Dates | 2025-2026 | 2026-2027 |
|---|---|---|
| Crédit 1 | 2 267 | 1 130 |
| Crédit 5 | 2 650 | 313 |
| Crédit 10 | 914 | 328 |
| Législatives | 222 | 117 |
Note : Le financement présenté reflète les niveaux de référence approuvés au moment du Budget principal des dépenses.
Le tableau suivant fourni une explication détaillée de ces changements.*
| Explication des changements (2026-2027 comparativement à 2025-2026) |
Changement (milliers de dollars) |
|---|---|
| Crédit 1 – Fonctionnement | |
| Financement des conventions collectives signées | 8 171 |
| Fonds destinés pour les programmes Autochtones | 5 741 |
| Changement au profil de financement destiné à la réparation et l’entretien des ports pour petits bateaux | (4 528) |
| Changement au profil de financement destiné pour la modification de la Loi sur les pêches | (4 965) |
| Changement au profil de financement liées à l'exercice d'examen exhaustif des dépenses | (6 315) |
| Changement au profil de financement destiné pour les espèces en péril | (10 961) |
| Changement au profil de financement destiné pour conserver les terres et les eaux douces du Canada, protéger les espèces, faire avancer la réconciliation avec les peuples authochtones et augmenter l'accès à la nature | (11 472) |
| Changement au profil de financement liées à l'exercice de recentrage des dépenses publiques | (13 210) |
| Changement au profil de financement destiné pour prolonger le bail des navires de remorquage dʼurgence sur la côte Ouest et à réaliser la Stratégie nationale sur le remorquage dʼurgence | (13 794) |
| Changement au profil de financement destiné à protéger et à promouvoir la santé des populations prioritaires de baleines en péril du Canada | (18 423) |
| Changement au profil de financement destiné pour l’Initiative de la stratégie du saumon du Pacifique | (74 957) |
| Changement au profil de financement destinés aux objectifs de conservation marine | (97 440) |
| Transfert d’autorités au ministère de la Défense nationale en vertu de la transition de la Garde côtière canadienne | (889 393) |
| Autres ajustements ministériels | (5 570) |
| Total partiel - Fonctionnement | (1 137 116) |
| Crédit 5 - Capital | |
| Fonds destinés à la réparation et l’entretien des ports pour petits bateaux | 42 994 |
| Fonds destinés pour la conception, la construction et l’entretien d’un port pour petits bateaux à Arctic Bay, dans la région du Qikiqtani, au Nunavut | 21 264 |
| Changement au profil de financement liées à l'exercice de recentrage des dépenses publiques | (7 821) |
| Changement au profil de financement destiné pour le Plan de protection des océans | (10 775) |
| Changement au profil de financement destiné pour l’Initiative de la stratégie du saumon du Pacifique | (37 219) |
| Transfert d’autorités au ministère de la Défense nationale en vertu de la transition de la Garde côtière canadienne | (2 342 173) |
| Autres ajustements ministériels | (3 635) |
| Total partiel - Capital | (2 337 365) |
| Crédit 10 - Subventions et contributions | |
| Changement au profil de financement destiné pour conserver les terres et les eaux douces du Canada, protéger les espèces, faire avancer la réconciliation avec les peuples authochtones et augmenter l'accès à la nature | (10 449) |
| Changement au profil de financement destiné pour le Plan de protection des océans | (10 952) |
| Changement au profil de financement liées à l'exercice d'examen exhaustif des dépenses | (12 392) |
| Changement au profil de financement destiné pour les espèces en péril | (13 747) |
| Changement au profil de financement destinés aux objectifs de conservation marine | (35 243) |
| Changement au profil de financement pour les fonds des pêches | (46 213) |
| Changement au profil de financement destiné pour l’Initiative de la stratégie du saumon du Pacifique | (62 507) |
| Changement au profil de financement destiné pour les programmes Autochtones | (73 786) |
| Changement au profil de financement destiné pour la Qikiqtani Inuit Association | (288 554) |
| Transfert d’autorités au ministère de la Défense nationale en vertu de la transition de la Garde côtière canadienne | (29 673) |
| Autres ajustements ministériels | (1 834) |
| Total partiel - Subventions et contributions | (585 350) |
| Législatif | |
| Ajustement CEB | 26 592 |
| Changement au profil de financement liées à l'exercice de recentrage des dépenses publiques | (2 725) |
| Changement au profil de financement destiné pour les espèces en péril | (2 832) |
| Changement au profil de financement destinés aux objectifs de conservation marine | (8 441) |
| Changement au profil de financement destiné pour l’Initiative de la stratégie du saumon du Pacifique | (11 048) |
| Transfert d’autorités au ministère de la Défense nationale en vertu de la transition de la Garde côtière canadienne | (102 704) |
| Autres ajustements ministériels | (3 625) |
| Total partiel - Législatif | (104 783) |
| Autorisations Totales | (4 164 614) |
* Certaines explications des changements font référence à des initiatives ou à des projets de la Garde côtière. Ceux-ci sont inclus puisque le MPO est tenu de faire rapport sur ces éléments jusqu’à l’entrée en vigueur du décret le 2 septembre 2025.
2.2 Changements significatifs des dépenses
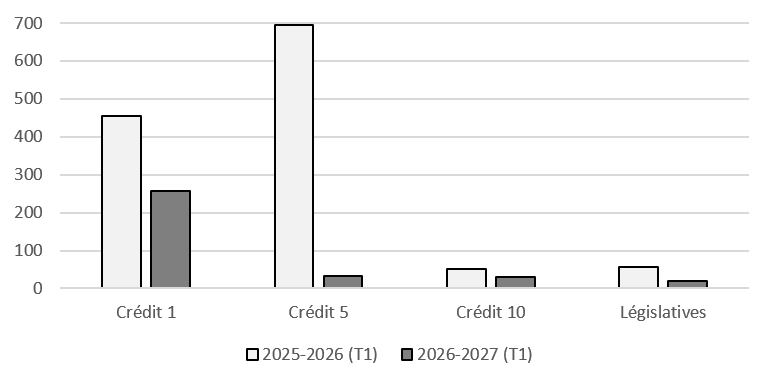
Au premier trimestre de 2026-2027, les dépenses budgétaires totales se chiffraient à 338,2 millions de dollars, comparativement à 1 258,4 millions de dollars pour le même trimestre en 2025-2026, soit une diminution de 920,2 millions de dollars, ou 73,1 %.
Les diminutions s’expliquent principalement par le transfert de la Garde côtière canadienne (GCC) au ministère de la Défense nationale (MDN) et s’expliquent comme suit :
- Crédit 1 – Dépenses de fonctionnement (diminution de 199,6 millions de dollars ou 43,8 %)
Cet écart est principalement attribuable à une diminution des coûts liés aux salaires du personnel et aux dépenses en carburant des navires, attribuable au transfert de la GCC au MDN.
- Crédit 5 – Dépenses en capital (diminution de 662,2 millions de dollars ou 95,4 %)
Cet écart est principalement attribuable à une diminution des dépenses liées aux activités d’approvisionnement associées au navire Polar Max, ainsi qu’aux services d’ingénierie et d’architecture de construction liées aux projets de la flotte de la Garde côtière canadienne.
- Crédit 10 – Subventions et contributions (diminution de 23,0 millions de dollars ou 43,8 %)
Cet écart est principalement attribuable à une différence relative avec le traitement des paiements liés aux fonds des pêches et à l'Initiative de la stratégie du saumon du Pacifique. De plus, il y a eu une baisse des paiements liés à la pêche comme moyen de subsistance convenable, ainsi qu'au transfert de la GCC au MDN.
- Législatif – Autorisations utilisées (diminution de 35,4 million de dollars ou 63,1 %)
Cet écart est principalement attribuable à une diminution des contributions au régime d’avantages sociaux des employés, qui sont liées à la réduction des ressources et des dépenses salariales.
Comparaison des autorisations budgétaires utilisées, par crédit, au cours du premier trimestre des exercices financiers 2025-2026 et 2026-2027 (en millions de dollars)
Version textuelle
| Dates | 2025-2026 (T1) | 2026-2027 (T1) |
|---|---|---|
| Crédit 1 | 456 | 256 |
| Crédit 5 | 694 | 32 |
| Crédit 10 | 52 | 29 |
| Législatives | 56 | 21 |
Tel que reflété dans le Tableau 2 : Dépenses ministérielles budgétaires par article courant (non vérifiées), la diminution nette par article courant est principalement attribuée à :
Les diminutions s’expliquent principalement par le transfert de la Garde côtière canadienne (GCC) au ministère de la Défense nationale (MDN) et s’expliquent comme suit :
- Personnel (diminution de 203,7 millions de dollars)
Cet écart est principalement attribuable à une diminution des coûts liés aux salaires du personnel attribuable au transfert de la GCC au MDN.
- Transports et communications (diminution de 11,7 millions de dollars)
Cet écart est principalement attribuable à une diminution des dépenses de voyage.
- Services professionnels et spéciaux (diminution de 231,4 millions de dollars)
Cet écart est principalement attribuable à une diminution des dépenses liées aux services d’ingénierie et d’architecture de construction liées aux projets de la flotte de la Garde côtière canadienne.
- Locations (diminution de 6,2 millions de dollars)
Cet écart est principalement attribuable à une diminution des coûts de location liés aux licences de logiciels ainsi qu’à l’utilisation des navires, des bâtiments et des installations.
- Réparation et entretien (diminution de 15,2 millions de dollars)
Cet écart est principalement attribuable à une diminution des dépenses de réparation et d’entretien liées aux travaux de radoub de la flotte de la Garde côtière canadienne.
- Services publics, fournitures et approvisionnements (diminution de 18,7 millions de dollars)
Cet écart est principalement attribuable à une diminution du carburant pour les navires. De plus, moins de personnel et d’actifs ont été mobilisés dans le cadre des opérations, ce qui a entraîné une réduction des besoins en matériel et en fournitures.
- Acquisition de machines et d’équipement (diminution de 423,0 millions de dollars)
Cet écart est principalement attribuable à une diminution des dépenses associées aux activités d’approvisionnement liées au navire Polar Max.
- Paiements de transfert (diminution de 23,0 millions de dollars)
Cet écart est principalement attribuable à une différence relative avec le traitement des paiements liés aux fonds des pêches et à l’Initiative de la stratégie du saumon du Pacifique. De plus, il y a eu une baisse des paiements liés à la pêche comme moyen de subsistance convenable, ainsi qu’au transfert de la GCC au MDN.
- Ventes de biens et services (diminution de 9,4 millions de dollars)
Cet écart est principalement attribuable à une diminution de la perception des droits de service maritime et des frais de quai.
3. Risques et incertitudes
Pêches et Océans Canada mène ses activités dans un environnement dynamique exposé à un certain nombre de facteurs, dont les suivants : développement du Nord; évolution des relations avec les partenaires autochtones; changements climatiques; démographie; progrès technologiques; conditions géopolitiques et économiques mondiales. Le Ministère tient à jour un profil de risque ministériel qui évalue les risques stratégiques organisationnels qui, s’ils ne sont pas gérés et atténués, pourraient nuire à la capacité du MPO à s’acquitter de son mandat et à obtenir des résultats dans le cadre des responsabilités essentielles du Ministère. Des renseignements supplémentaires concernant les principaux secteurs de risque du Ministère figurent dans le Plan ministériel 2026-2027.
Certains risques auraient des répercussions financières s’ils se matérialisent, comme l’incidence sur le calendrier des paiements de transfert, qui échappent au contrôle du Ministère et pourraient exiger le report de fonds aux années à venir pour répondre aux exigences du programme. Pour réduire au minimum ces incidences, le Ministère surveille continuellement le financement et les dépenses de programmes tout au long de l’année. De plus, le Ministère a mis en place des stratégies comme le Modèle centralisé de priorisation financière afin d’assurer la responsabilisation et l’atteinte des objectifs.
Alors que le gouvernement poursuit ses efforts pour gérer la croissance et assurer une utilisation efficace des fonds publics, Pêches et Océans se concentre sur la réduction des dépenses dans des secteurs stratégiques, avec un impact minimal sur les normes de service. Avec la poursuite des mesures de rigueur budgétaire à l’horizon, l’accent sera mis sur l’efficacité et la rentabilité, afin de refléter un paysage financier et socio-économique en évolution, tout en continuant à soutenir la représentation régionale, y compris un effectif de la fonction publique diversifiée.
4. Changements importants quant au fonctionnement, au personnel et aux programmes
Les changements au fonctionnement, au personnel et aux programmes suivants ont été faites depuis la publication du dernier rapport trimestriel :
- La nomination de Paul MacKinnon au poste de sous-ministre de Pêches et Océans Canada, à compter du 1er avril 2026.
5. Approbation des cadres supérieurs
Approuvé par :
Original signé par
Paul MacKinnon,
Sous-ministre
Ottawa, Canada
Original signé par
Patrick Amyot, CPA,
Dirigeant principal des finances
Ottawa, Canada
6. Annexe
Tableau 1 : État des autorisations (non vérifié)
(en milliers de dollars)
| Exercice 2025-2026 | Exercice 2026-2027 | |||||
|---|---|---|---|---|---|---|
| Crédits totaux disponibles pour l'exercice se terminant le 31 mars 2026* | Cumul des crédits utilisés à la fin du trimestre | Crédits utilisés pour le trimestre terminé le 30 juin 2025 | Crédits totaux disponibles pour l'exercice se terminant le 31 mars 2027* | Cumul des crédits utilisés à la fin du trimestre | Crédits utilisés pour le trimestre terminé le 30 juin 2026 | |
| Crédit 1 – Dépenses de fonctionnement | 2 266 709 | 455 922 | 455 922 | 1 129 593 | 256 274 | 256 274 |
| Crédit 5 – Dépenses en capital | 2 650 017 | 693 961 | 693 961 | 312 652 | 31 810 | 31 810 |
| Crédit 10 – Subventions et contributions | 913 847 | 52 406 | 52 406 | 328 497 | 29 451 | 29 451 |
| Législatifs | ||||||
| Dépenses législatives – Contributions aux régimes d'avantages sociaux des employés | 221 872 | 55 468 | 55 468 | 114 912 | 20 685 | 20 685 |
| Dépenses législatives – Ministre des Pêches et des Océans – Traitement et allocation pour automobile | 102 | 25 | 25 | 106 | 26 | 26 |
| Dépenses législatives – Dépense des produits de la vente de biens excédentaires de l’État | 0 | 9 | 9 | 2 173 | 0 | 0 |
| Dépenses législatives – Remboursements de montants portés aux revenus d’exercices antérieurs | 0 | 612 | 612 | 0 | 2 | 2 |
| Total législatifs | 221 974 | 56 114 | 56 114 | 117 191 | 20 713 | 20 713 |
| Autorisations totales | 6 052 547 | 1 258 403 | 1 258 403 | 1 887 933 | 338 248 | 338 248 |
* N’inclut que les autorisations disponibles pour l’exercice financier et accordées par le Parlement à la fin du trimestre.
Tableau 2 : Dépenses ministérielles budgétaires par article courant (non vérifiées)
(en milliers de dollars)
| Exercice 2025-2026 | Exercice 2026-2027 | |||||
|---|---|---|---|---|---|---|
| Dépenses prévues pour l'exercice se terminant le 31 mars 2026 * | Cumul des crédits utilisés à la fin du trimestre | Dépenses au cours du trimestre terminé le 30 juin 2025 | Dépenses prévues pour l'exercice se terminant le 31 mars 2027 * | Cumul des crédits utilisés à la fin du trimestre | Dépenses au cours du trimestre terminé le 30 juin 2026 | |
| Dépenses : | ||||||
| Personnel | 1 672 113 | 424 103 | 424 103 | 816 107 | 220 444 | 220 444 |
| Transport et communications | 92 610 | 19 450 | 19 450 | 36 811 | 7 706 | 7 706 |
| Information | 9 100 | 1 746 | 1 746 | 7 631 | 2 475 | 2 475 |
| Services professionnels et spéciaux | 1 620 268 | 257 366 | 257 366 | 278 648 | 26 009 | 26 009 |
| Location | 75 576 | 12 125 | 12 125 | 32 689 | 5 934 | 5 934 |
| Services de réparation et d'entretien | 178 221 | 24 825 | 24 825 | 66 587 | 9 658 | 9 658 |
| Services publics, fournitures et approvisionnements | 159 154 | 21 542 | 21 542 | 47 345 | 2 880 | 2 880 |
| Acquisition de terrains, de bâtiments et ouvrages | 424 686 | 19 283 | 19 283 | 190 085 | 18 773 | 18 773 |
| Acquisition de matériel et d'équipement | 920 593 | 429 006 | 429 006 | 67 201 | 5 966 | 5 966 |
| Paiements de transfert | 913 847 | 52 406 | 52 406 | 328 497 | 29 451 | 29 451 |
| Autres subventions et paiements | 26 390 | 6 274 | 6 274 | 16 332 | 9 308 | 9 308 |
| Frais de la dette publique | 0 | 0 | 0 | 0 | 0 | 0 |
| Total des dépenses budgétaires brutes | 6 092 558 | 1 268 126 | 1 268 126 | 1 887 933 | 338 604 | 338 604 |
| Moins les revenus affectés aux dépenses : | ||||||
| Ventes de biens et services | 40 011 | 9 723 | 9 723 | 0 | 356 | 356 |
| Total des revenus affectés aux dépenses | 40 011 | 9 723 | 9 723 | 0 | 356 | 356 |
| Dépenses budgétaires nettes totales | 6 052 547 | 1 258 403 | 1 258 403 | 1 887 933 | 338 248 | 338 248 |
* N’inclut que les autorisations disponibles pour l’exercice financier et accordées par le Parlement à la fin du trimestre.
- Date de modification :